自動運転AIがシステムを制御し、配車を行い、利用者を目的地に届けるロボットタクシー(以下、ロボタク)が米中で商用拡大フェーズに到達している。両国における主要プレーヤーの取り組みと日本国内の現状、ロボタク普及の課題を整理した。
ロボタクの実証実験が各国で進む
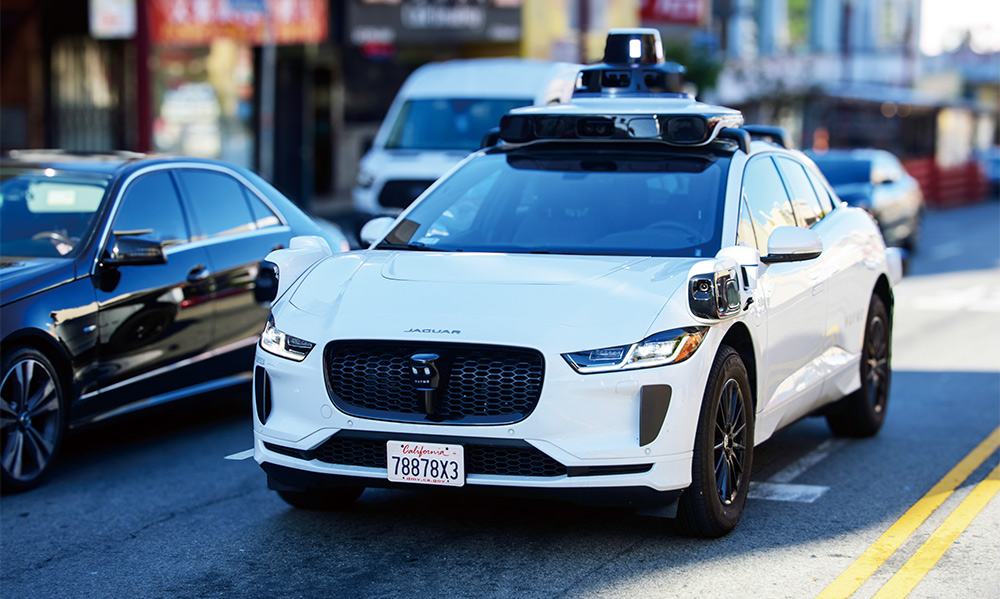
米国ロボタク市場を牽引するのが、Alphabet傘下の自動運転車企業Waymo。Googleがトヨタプリウスをベース車両とした自動運転車プロジェクトを開始したのは2009年のことだ。15年に公道での完全自律走行を実現し、20年にはアリゾナ州フェニックスにおいて世界初の商用自動運転による配車サービス「Waymo One」の一般向け提供を開始。当初、ベース車両にはクライスラーのハイブリッドミニバンが採用されたが、23年にジャガーI-PACEに移行し、完全EV化が図られている。26年9月時点、Waymo One配車サービスは、サンフランシスコやロサンゼルスなど14都市で展開され、スマートフォンにアプリをインストールすることで、エリア内であれば誰でもサービスを利用できる。車両数は既に4,000台を超え、週あたり数十万件のライドサービスを提供している。
米国ではAmazon傘下の自動運転企業Zooxがラスベガスとサンフランシスコ、Teslaもテキサス州内の複数都市でロボタクの商用運行を開始。既存のEV車両をベースにするWaymoとは異なり、両社は完全自動運転(レベル5)を前提にしたハンドル・ペダルのない専用車両を新たに開発。Zooxは対面4人乗りという馬車のような座席レイアウトを採用しているが、中央に操作パネルを配置する前後がないデザインは、居住性の向上だけでなく、方向転換なしで前後に走り出せるという特長にもつながっている。
中国市場をリードするのは、北京や武漢、深センなどの主要都市でサービスを提供する百度(バイドゥ)のApollo Goである。武漢では市内全域を含む世界最大のエリアで24時間の商用運行を行うほか、UAEでもこの3月に商用運行がスタートし、ロンドンでは米ライドシェア大手のUberやLyftとの提携により、26年中の運行開始を目標とした公道テストが進む。
なお欧州では、26年4月にザグレブ(クロアチア)の中国系企業によるロボタク商用運行を除くと、現時点では大きな動きは見られない。5月にノルウェー南部スタヴァンゲルで安全要員が同乗しない自動運転バスの運行がスタートするなど、無人バスの商用化に向けた取り組みが目立つ。
欧州同様、日本でも、26年1月には千葉県柏市の柏の葉地区で初の公道における自動運転バス運行が開始(現在は休止中)されるなど、自動運転バスの取り組みが目立つが、タクシー業界のドライバー不足が顕著化する中、国内でもロボタクの実証実験がスタートしている。
タクシー業界の事業継続には不可欠
いち早く25年4月から実証実験を開始したのが、初の海外進出先に日本を選んだWaymo。タクシー業界最大手の日本交通と配車アプリ「GO」をパートナーとして、港区、新宿区、渋谷区、千代田区、中央区、品川区、江東区の都心7区で、日本交通のドライバーがジャガーI-PACEに常時同乗する形で実験を行っている。さらに26年3月には、Uber、日産、Wayve(英国)のチームによる実証実験が発表され、早ければ9月中にスタートする見通しだ。
Wayveはソフトバンクグループも出資する自動運転スタートアップ。事前に作成した詳細な地図情報や高価なセンサーに頼らず、車体に設置したカメラの情報からAIが自律的に判断するという同社のソリューションは、再開発が繰り返されるロンドンや東京のような都市でレベル4、レベル5の自動運転の実現に大きな役割を果たすことが期待されている。
また、名古屋大学発の自動運転スタートアップのティアフォーは、東京・お台場で25年からロボタクシーの公道実証を行うと共に、タクシー配車アプリスタートアップの newmo と連携し、商用化を前提とした運行モデルの構築にも取り組んでいる。
日本におけるロボタク普及の課題としてまず挙げられるのが、東京など都市部の交通密度の高さである。特に自転車や歩行者は予測が難しいが、レベル4以上の自動運転の実現にはその対応が必要不可欠だ。都市部に多い路地への対応では、阿吽の呼吸で対向車と行き違うベテランドライバーの技術の移植も求められるだろう。自動運転車両の事故時の責任に関する法整備に加え、Uber配車サービスの参入失敗からはタクシー業界との調整も課題の一つとして浮かび上がる。
だが、既に触れたようにドライバー不足に直面するタクシー業界が事業継続を図るうえで、ロボタク導入が重要な選択肢であることは間違いない。特に都市部や観光地では、近い将来、商用化フェーズに移行することも十分期待できるだろう。